Jak czytać tę historię. Opisujemy prawdziwy wyrok, ale imiona, wygląd bohaterów, dialogi i szczegóły tła wymyśliliśmy i celowo podkoloryzowaliśmy, żeby dało się to czytać jak opowieść. Bez zmian zostaje to, co najważniejsze: sąd, sygnatura, data, kwoty, podstawa prawna i rozstrzygnięcie: te pochodzą wprost z orzeczenia, które możesz sprawdzić pod linkiem na końcu.
To nie jest porada prawna. W swojej sprawie skonsultuj się z adwokatem lub radcą prawnym Nawet drobna różnica w faktach potrafi odwrócić wynik.
Kto jest kim
Imiona, twarze i szczegóły są wymyślone. Role w sprawie: prawdziwe.
-

Bożena i Edward Wilczyńscy
powodowie, kredytobiorcy
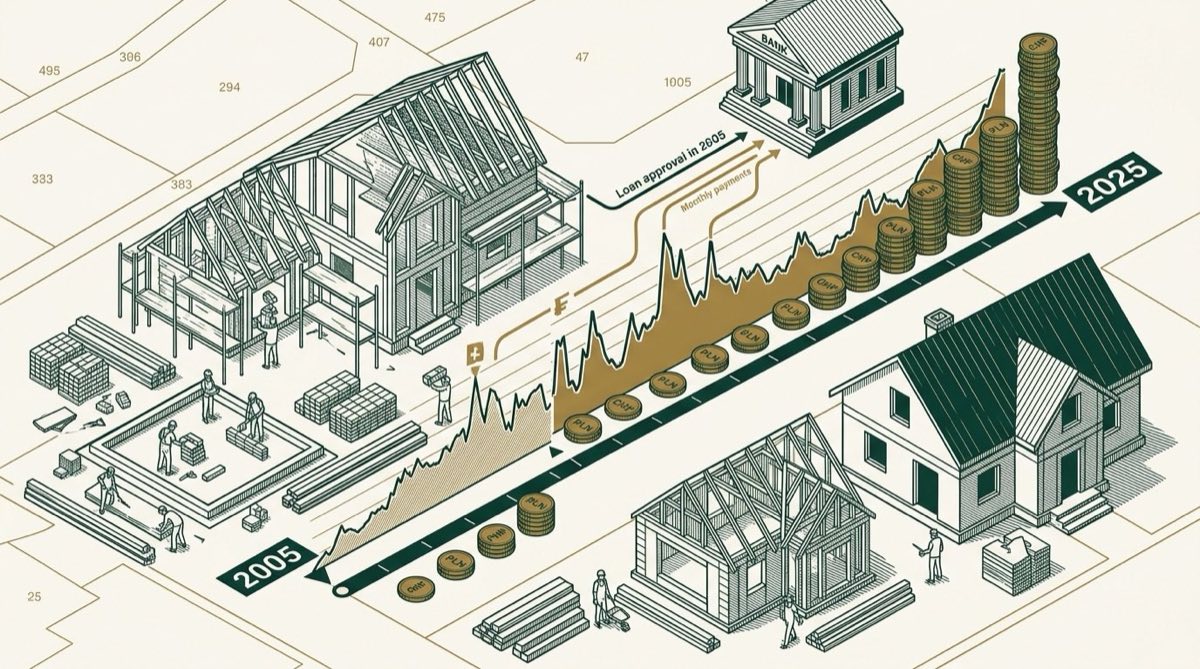
W 2005 roku szukali pieniędzy na budowę domu. Oferta banku była najkorzystniejsza. W rozmowie z doradcą, jak sami zeznali, nie zadawali pytań.
-

Syndyk masy upadłości banku
pozwany
Wszedł do sprawy po ogłoszeniu upadłości banku w lipcu 2023 roku. Wnosił o oddalenie powództwa w całości.
-
Sąd Okręgowy w Warszawie
sąd pierwszej instancji
Napisał wprost, że ma świadomość dominującej linii orzeczniczej i najnowszych wypowiedzi judykatury, i że mimo pełnego poszanowania dla tego dorobku przyjmuje ocenę odmienną.
W 2005 roku Bożena i Edward Wilczyńscy szukali pieniędzy na budowę domu. Obeszli oferty i wybrali tę, która wyszła najkorzystniej. Rozmawiając z przedstawicielem banku, jak później zeznali przed sądem, nie zadawali pytań.
Wniosek złożyli 15 sierpnia. Kwota 330 000 zł, indeksacja kursem franka szwajcarskiego, trzydzieści lat. Umowę podpisali 24 listopada 2005 roku: kredyt 329 674,30 zł, 360 równych rat kapitałowo-odsetkowych, oprocentowanie zmienne 3,61 procent w skali roku, na które składała się stawka DBF i stała marża banku 2,85 procent. Hipoteka kaucyjna do 170 procent kwoty kredytu.
Dwa lata później aneks podniósł kredyt do 480 731,70 zł. W 2011 roku odroczono płatność części rat na dwa lata, w 2013 udzielono karencji.
W marcu 2019 roku złożyli reklamację. Bank jej nie uwzględnił. W listopadzie 2019 wnieśli pozew o 598 789,06 zł zwrotu wpłaconych rat i o ustalenie, że stosunek prawny kredytu nie istnieje. Ewentualnie, gdyby umowa ostała się bez klauzul indeksacyjnych, o 125 016,78 zł nadpłaty.
Wyrok zapadł ponad sześć lat później i brzmiał: oddala powództwo w zakresie żądania o ustalenie.
Dlaczego to tylko połowa wyroku
Sprawa ma nietypową konstrukcję proceduralną, i warto ją rozumieć, bo dotyczy wszystkich klientów banków, które upadły.
20 lipca 2023 roku ogłoszono upadłość pozwanego banku. Sąd zawiesił postępowanie na podstawie art. 174 § 1 pkt 4 k.p.c. i wezwał do udziału syndyka masy upadłości. Zgodnie z art. 144 Prawa upadłościowego takie sprawy prowadzi wyłącznie syndyk, na rzecz upadłego, ale w imieniu własnym.
Sprawę o ustalenie sąd początkowo podjął, po czym zawiesił ponownie, tym razem na podstawie art. 177 § 1 pkt 1 k.p.c., do czasu prawomocnego zakończenia postępowania upadłościowego. Argumentował, że choć żądanie ustalenia jest niemajątkowe, jego rozstrzygnięcie wpływa na masę upadłości.
Odblokowała to uchwała Sądu Najwyższego z 19 września 2024 roku (III CZP 5/24): powództwo o ustalenie nieważności umowy kredytu nie jest sprawą o wierzytelność podlegającą zgłoszeniu do masy upadłości. Po zażaleniu powodów Sąd Apelacyjny uchylił zawieszenie w tej części.
Powstała więc sytuacja rzadka: sprawa o ustalenie ruszyła, sprawa o zapłatę stoi. Dlatego zapadł wyrok częściowy z art. 317 § 1 k.p.c., i dlatego nie ma w nim rozstrzygnięcia o kosztach, bo takie orzeczenie nie kończy postępowania w instancji.
Ta konstrukcja miała jeszcze jeden skutek. Zwykle w sprawach frankowych, gdy konsument żąda i zapłaty, i ustalenia, sądy oddalają to drugie żądanie z braku interesu prawnego, bo ochronę zapewnia już powództwo o świadczenie. Tutaj, skoro roszczenie o zapłatę leży zawieszone, a kwestia ważności umowy nie została rozstrzygnięta w postępowaniu upadłościowym, sąd uznał interes prawny za istniejący.
I przeszedł do meritum.
Argumenty za dopuszczalnością indeksacji
Rozumowanie sądu zaczyna się od pytania, czy klauzula waloryzacyjna w ogóle mieści się w granicach swobody umów.
Odpowiedź: tak, bo brakuje normy, która by ją wykluczała. Sąd przywołał wyrok Sądu Najwyższego z 22 stycznia 2016 roku (I CSK 1049/14), zgodnie z którym umowa kredytu indeksowanego mieści się w konstrukcji ogólnej umowy kredytu bankowego i stanowi jej możliwy wariant.
Dalej sąd sięgnął po art. 358(1) § 2 k.c., pozwalający zastrzec, że wysokość świadczenia pieniężnego zostanie ustalona według innego niż pieniądz miernika wartości, i użył wnioskowania z mniejszego na większe: jeśli wolno zastrzec miernik, który pieniądzem nie jest, to tym bardziej wolno zastrzec pieniądz wyrażony w innej walucie.
Potem pojawia się argument najbardziej charakterystyczny dla tego uzasadnienia: ryzyko nie było jednostronne.
Sąd wskazał, że przy kredycie długoterminowym bank sam jest obciążony szczególnym ryzykiem, i to większym niż klient, bo po dwudziestu czy trzydziestu latach nie może domagać się zmiany umowy powołując się na utratę siły nabywczej złotego. Zakazuje mu tego art. 358(1) § 4 k.c., który wyłącza takie żądanie wobec strony prowadzącej przedsiębiorstwo. Konsument tego ograniczenia nie ma: przysługuje mu klauzula rebus sic stantibus z art. 357(1) k.c.
Do tego sąd dodał, że frank umożliwiał bankowi obiektywizację części ryzyka i zaproponowanie niższego oprocentowania oraz niższej marży, a ryzyko kursowe było niwelowane przez stawkę LIBOR, która malała, gdy frank rósł. I że nie da się wykluczyć scenariusza odwrotnego, w którym frank radykalnie traci wobec złotego.
Wreszcie: sprzeczność z zasadami współżycia społecznego musiałaby istnieć w dacie zawarcia umowy, a wtedy, według twierdzeń samych powodów, umowa była dla nich korzystna, bo raty były znacząco niższe niż przy kredycie bez waloryzacji.
Jeden zarzut trafny, reszta gołosłowna
Przy ocenie abuzywności sąd uznał tylko jeden zarzut powodów za trafny: postanowienia nie były z nimi indywidualnie uzgodnione. Zaraz jednak dodał, że nie ma w tym ustaleniu żadnej pejoratywnej oceny, bo trudno oczekiwać, by każda umowa kredytowa była poprzedzona negocjowaniem zindywidualizowanych zapisów.
Pozostałe zarzuty nazwał gołosłownymi, a najważniejszy z nich, o dowolności kursów, odrzucił z powodu niewykazania.
Rozumowanie było takie: to, że kurs wyznaczali pracownicy banku, nie znaczy jeszcze, że był dowolny. Powodowie, chcąc to udowodnić, powinni byli przytoczyć konkretne kursy stosowane przez bank i porównać je z notowaniami rynkowymi, wykazując, że odbiegały od nich tak dalece, iż można je uznać za ustalane dowolnie. Takiej inicjatywy dowodowej nie podjęli, a ciężar dowodu spoczywał na nich (art. 6 k.c.).
Sąd rozwinął to jeszcze dalej. Wyjaśnił, dlaczego jego zdaniem punktem odniesienia nie jest kurs średni NBP: przepis, który do niego odsyła (art. 358 § 2 k.c.), wszedł w życie długo po zawarciu tej umowy, a poza tym kurs średni nie jest ani rynkowym kursem kupna, ani rynkowym kursem sprzedaży. To kurs, po którym w danym dniu ani bank, ani kredytobiorca nie kupią i nie sprzedadzą waluty.
Zamiast tego sąd wskazał, co jego zdaniem powodowie mogliby zrobić: pokazać kurs z konkretnego kantoru w konkretnym dniu i wykazać, że bank sprzedał walutę po kursie wyraźnie wyższym, wykraczającym poza granice rynku.
Do spreadu podszedł podobnie. Uznał, że stosowanie kursu kupna przy wypłacie i kursu sprzedaży przy spłacie to powszechna praktyka rynkowa, wynikająca z tego, że bank musiał walutę nabyć, a kredytobiorca musiał ją kupić, żeby spłacić ratę.
Zeznania, którym sąd nie dał wiary
Osobny fragment dotyczy oceny zeznań samych powodów, i jest w tym uzasadnieniu bodaj najostrzejszy.
Sąd uznał ich relację o okolicznościach zawarcia umowy za rzetelną, ale odmówił wiary twierdzeniom, że bank nie poinformował ich, na czym polega waloryzacja, jak liczy się raty i czym jest ryzyko kursowe, a także że nie mieli w tym zakresie nawet podstawowej wiedzy.
Uzasadnił to doświadczeniem życiowym: wątpliwe, by ktoś zawarł długoterminowy kredyt waloryzowany do waluty obcej na podstawie rozmowy z doradcą, która niczego nie wyjaśniła, bez szczegółowego zapoznania się z warunkami. Uwzględnienie takiego stanowiska, napisał sąd, oznaczałoby usankcjonowanie skrajnie nieodpowiedzialnej postawy i nie mieściłoby się we wzorcu przeciętnego, roztropnego konsumenta dbającego o swój interes.
O samym obowiązku informacyjnym sąd stwierdził, że procedura informowania o ryzyku odbywała się zgodnie z rekomendacją S i była dostateczna, a bankowi nie da się przypisać złej wiary.
Pominął przy tym zeznania dwóch świadków: jednego dlatego, że mówił o ogólnych mechanizmach i praktykach bankowych, a nie o okolicznościach zawarcia tej konkretnej umowy, drugiego dlatego, że nie pamiętał większości okoliczności.
Zdanie, które sąd napisał o sobie
Najbardziej niezwykłe w tym uzasadnieniu jest to, że autor nie udaje, iż orzeka zgodnie z resztą sądów.
Pod koniec pada zdanie: sąd w tym składzie ma świadomość dominującej linii orzeczniczej w sprawach kredytów waloryzowanych kursem waluty obcej, a także najnowszych wypowiedzi judykatury i doktryny. Z pełnym poszanowaniem dla tego dorobku uznał jednak za zasadne przyjęcie odmiennej oceny, opartej na treści przepisów i na poglądach, które w orzecznictwie nadal są obecne.
Sąd zaproponował nawet alternatywę. Skoro niestabilność kursu franka była obiektywnie nieprzewidywalna dla obu stron, właściwszą instytucją niż unieważnienie umowy mogłaby być, jego zdaniem, klauzula nadzwyczajnej zmiany stosunków z art. 357(1) k.c., pozwalająca sądowi oznaczyć sposób wykonania zobowiązania, wysokość świadczenia albo nawet rozwiązać umowę wraz z rozliczeniem stron.
W tle tego wywodu leży jeszcze jedno spostrzeżenie o motywacji: sąd wprost napisał, że gdyby kurs franka nie wzrósł drastycznie, powodowie nie wystąpiliby z pozwem, tylko wykonywaliby umowę dalej, bo przez lata spłacali raty wyraźnie niższe niż osoby z kredytami złotówkowymi.
Wyrok jest częściowy i nieprawomocny. O tym, czy zostanie utrzymany, zdecyduje druga instancja. Sprawa o zwrot 598 789,06 zł wciąż leży zawieszona.
Co z tej historii wynika
Dominująca linia orzecznicza to nie to samo co pewny wynik. W sprawach frankowych ogromna większość rozstrzygnięć idzie w stronę nieważności umów, ale sądy nie są związane orzeczeniami innych sądów w innych sprawach. Ten wyrok jest tego dowodem, wypowiedzianym otwartym tekstem.
Ciężar dowodu potrafi przesądzić sprawę. Sąd nie stwierdził, że kursy banku były uczciwe. Stwierdził, że powodowie nie przedstawili żadnego materiału pozwalającego ocenić, czy odbiegały od rynku. Przy takim podejściu zestawienie kursów bankowych z notowaniami staje się kluczowym dowodem.
Upadłość banku nie zamyka drogi do ustalenia nieważności. Uchwała SN III CZP 5/24 rozdzieliła dwie rzeczy: wierzytelność zgłaszaną do masy upadłości i żądanie ustalenia. To drugie może być rozpoznane z udziałem syndyka, podczas gdy sprawa o zapłatę pozostaje zawieszona.
Wyrok częściowy nie rozstrzyga o kosztach. Art. 108 § 1 k.p.c. każe orzekać o nich w orzeczeniu kończącym sprawę w instancji, a wyrok częściowy nim nie jest. Rachunek zostanie wystawiony dopiero na końcu.
Sądy różnie oceniają wagę oświadczenia o świadomości ryzyka. Ten sam dokument, który w wielu sprawach uznaje się za pustą formułkę z wzorca banku, tutaj posłużył za dowód, że kredytobiorcy wiedzieli, co podpisują. Różnica wynika nie z treści oświadczenia, lecz z tego, na kim sąd widzi ciężar wykazania reszty.
Jak to się potoczyło
-
15 sierpnia 2005
Wniosek kredytowy
Wnioskowana kwota 330 000 zł, indeksacja kursem franka, okres kredytowania 30 lat, cel: budowa domu i pokrycie prowizji.
-
24 listopada 2005
Podpisanie umowy
Kredyt 329 674,30 zł indeksowany kursem franka, 360 równych rat, oprocentowanie zmienne 3,61 procent, marża 2,85 procent, hipoteka kaucyjna do 170 procent kwoty kredytu.
-
3 lipca 2007
Aneks podwyższający kredyt
Łączna kwota rośnie do 480 731,70 zł. Kolejne aneksy z 2011 i 2013 roku odraczają raty i udzielają karencji.
-
11 marca 2019
Reklamacja
Kredytobiorcy składają reklamację do banku. Nie zostaje uwzględniona.
-
22 listopada 2019
Pozew
Żądanie 598 789,06 zł zwrotu rat i ustalenia nieistnienia stosunku prawnego, ewentualnie 125 016,78 zł nadpłaty po wyeliminowaniu klauzul indeksacyjnych.
-
20 lipca 2023
Upadłość banku
Postępowanie zostaje zawieszone, do sprawy wchodzi syndyk masy upadłości. Roszczenie o zapłatę pozostaje zawieszone do dziś.
-
19 września 2024
Uchwała SN III CZP 5/24
Sąd Najwyższy przesądza, że powództwo o ustalenie nieważności umowy nie jest sprawą o wierzytelność podlegającą zgłoszeniu do masy upadłości. Sprawa o ustalenie zostaje podjęta.
-
20 marca 2026
Wyrok częściowy: powództwo o ustalenie oddalone
Sąd nie orzeka o kosztach, bo wyrok częściowy nie kończy postępowania w instancji.
Jak orzekł sąd
Sąd Okręgowy w Warszawie wyrokiem częściowym oddalił powództwo w zakresie żądania ustalenia. Uznał, że kredyt indeksowany mieści się w granicach swobody umów, klauzula waloryzacyjna jest dopuszczalna na podstawie art. 358(1) § 2 k.c., a informacja o ryzyku kursowym była zgodna z rekomendacją S i wystarczająca. Sąd przyjął, że jedyny trafny zarzut powodów dotyczył braku indywidualnego uzgodnienia postanowień, ale pozostałe uznał za gołosłowne: nie wykazano dowolności kursów, bo nie przedstawiono ich porównania z notowaniami rynkowymi. Sąd wprost napisał, że zna dominującą linię orzeczniczą i mimo to przyjmuje odmienną ocenę. O kosztach nie orzekł, bo wyrok częściowy nie kończy postępowania.
Podstawa prawna
- art. 189 k.p.c.: interes prawny w żądaniu ustalenia; przy jednoczesnym roszczeniu o zapłatę zwykle go brak, ale zawieszenie sprawy o zapłatę zmieniło tę ocenę
- art. 317 § 1 k.p.c.: wyrok częściowy rozstrzygający tylko o jednym z żądań
- art. 174 § 1 pkt 4 i art. 177 § 1 pkt 1 k.p.c.: zawieszenie postępowania po ogłoszeniu upadłości i do czasu zakończenia innego postępowania
- art. 144 ust. 1 i 2 Prawa upadłościowego: postępowania dotyczące masy upadłości prowadzi wyłącznie syndyk, na rzecz upadłego, ale w imieniu własnym
- art. 353(1) k.c. w zw. z art. 69 Prawa bankowego: swoboda umów; kredyt indeksowany jako dopuszczalny wariant umowy kredytu
- art. 358(1) § 2 k.c.: strony mogą zastrzec, że wysokość świadczenia pieniężnego zostanie ustalona według innego niż pieniądz miernika wartości
- art. 385(1) § 1 k.c.: przesłanki abuzywności, w tym rażące naruszenie interesów konsumenta
- art. 6 k.c.: ciężar dowodu spoczywa na tym, kto z faktu wywodzi skutki prawne
- art. 357(1) k.c.: klauzula rebus sic stantibus przy nadzwyczajnej zmianie stosunków, dostępna dla konsumenta, ale nie dla przedsiębiorcy
Czytaj dalej
 Historia z sądu
Czworo kredytobiorców, umowa z 2006 roku i sąd, który poszedł pod prąd
Czworo kredytobiorców żądało ustalenia nieistnienia stosunku prawnego z umowy z 2006 roku i zapłaty 127 055,52 zł. W toku sprawy bank upadł. Sąd rozstrzygnął tylko o żądaniu ustalenia.
 Historia z sądu
Umowa podawała koszt kredytu i dopisek: nie uwzględnia ryzyka kursowego
Kredytobiorcy żądali ustalenia nieważności umowy z 2008 roku, ewentualnie 34 957,73 zł zwrotu nadpłat za dziesięć lat spłat i przeliczenia salda bez klauzul indeksacyjnych. Umowa opiewała na 163 161,22 zł, a jej całkowity koszt wyliczono na 118 596,75 zł.
 Historia z sądu
Podpisali aneks z kursem NBP. Dziewięć lat później to się obróciło
Kredytobiorcy żądali ustalenia, że stosunek prawny kredytu nie istnieje, oraz 292 877,72 zł zwrotu rat wpłaconych przez blisko szesnaście lat. Ewentualnie 77 223,74 zł nadpłaty ponad ratę należną bez klauzul indeksacyjnych.
 Historia z sądu
Bank upadł w trakcie procesu. Sąd i tak wydał wyrok, tylko połowiczny
Troje kredytobiorców żądało 212 165,94 zł zwrotu i ustalenia, że umowa jest nieważna. Kiedy bank upadł, wydawało się, że proces stanie w miejscu na lata.