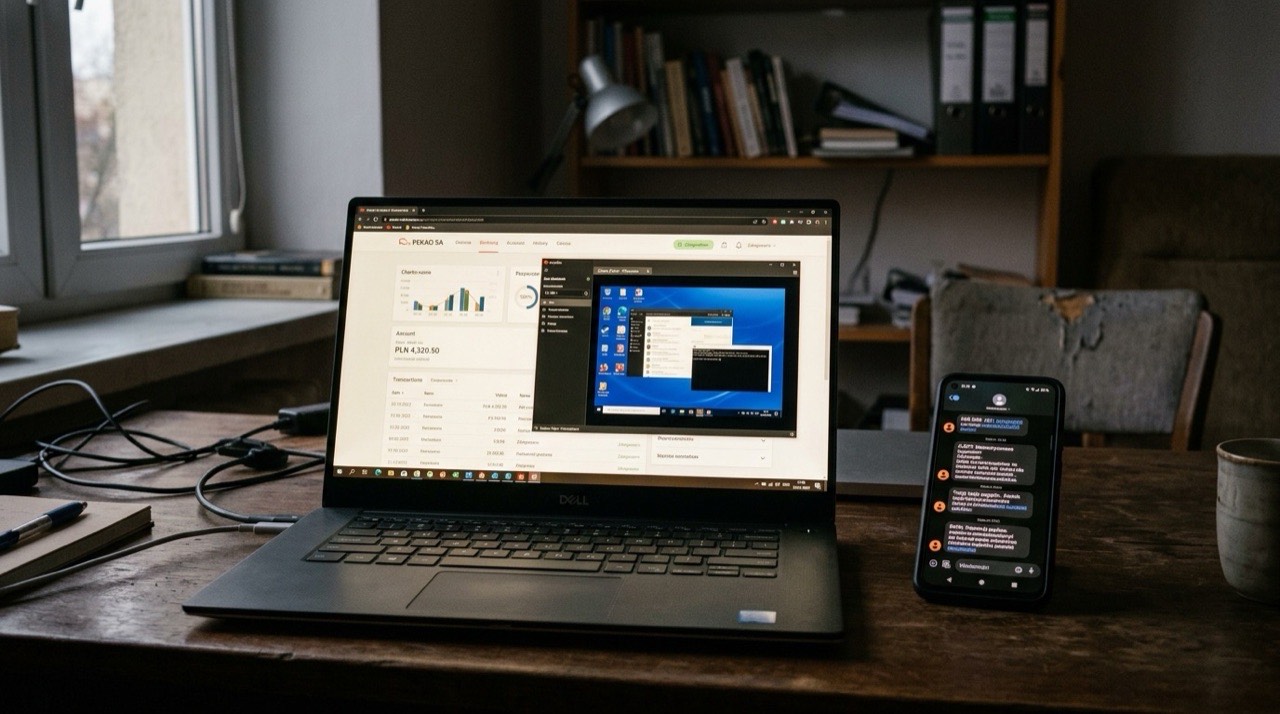
Jak czytać tę historię. Opisujemy prawdziwy wyrok, ale imiona, wygląd bohaterów, dialogi i szczegóły tła wymyśliliśmy i celowo podkoloryzowaliśmy, żeby dało się to czytać jak opowieść. Bez zmian zostaje to, co najważniejsze: sąd, sygnatura, data, kwoty, podstawa prawna i rozstrzygnięcie: te pochodzą wprost z orzeczenia, które możesz sprawdzić pod linkiem na końcu.
To nie jest porada prawna. W swojej sprawie skonsultuj się z adwokatem lub radcą prawnym Nawet drobna różnica w faktach potrafi odwrócić wynik.
Kto jest kim
Imiona, twarze i szczegóły są wymyślone. Role w sprawie: prawdziwe.
-
Wiktor Borys
pozwany, posiadacz rachunku
Mężczyzna w średnim wieku, dwa lata wcześniej wpłacił 250 dolarów na platformę do handlu kryptowalutami i zapomniał o tym. Odebrał telefon z informacją, że jego inwestycja urosła do czterech tysięcy dolarów.
-
Bank
powód, niedoszły kredytodawca
Wypłacił 93 000 zł z trzech umów kredytu konsumenckiego, przegrał sprawę o ich ustalenie w dwóch instancjach, a potem pozwał klienta o zwrot tych samych pieniędzy jako nienależnego świadczenia.
-
Rozmówca podający się za doradcę
sprawca oszustwa
Zadzwonił jako przedstawiciel firmy inwestycyjnej, zaproponował wypłatę zysku i namówił na instalację aplikacji do zdalnego pulpitu. Poprosił, by nie dzwonić na infolinię do jedenastej następnego dnia.
-
Biegły informatyk
biegły sądowy
Wyjaśnił, że systemy bankowe nie wykrywają działania aplikacji do zdalnej obsługi pulpitu i nie mogą jej zablokować. Jego opinia ostatecznie zyskała aprobatę obu stron.
Telefon zadzwonił 23 marca 2021 roku. Mężczyzna po drugiej stronie przedstawił się jako pracownik firmy inwestycyjnej i miał dobrą wiadomość.
Dwa lata wcześniej Wiktor Borys wpłacił na platformę handlującą kryptowalutami 250 dolarów. Przelew poszedł na konto zarejestrowane w Estonii i tam sprawa umarła, przez kolejne dwa lata nikt się nie odezwał, żadnych wpływów nie było.
Teraz okazało się, że te 250 dolarów urosło do 4 000 dolarów. Wystarczy je odebrać.
Żeby wypłacić pieniądze, rozmówca poprosił Wiktora o zalogowanie się na konto bankowe. Część miała pójść bezpośrednio na rachunek, część na kartę debetową przypisaną do konta. A żeby przyspieszyć transakcję, trzeba zainstalować małą aplikację. AnyDesk, program do zdalnego dostępu do pulpitu.
Wiktor zainstalował ją na komputerze i na smartfonie.
Okno przeglądarki z otwartą stroną banku samo się zminimalizowało. Telefon zaczął, jak to później zapisano w aktach, “nietypowo się zachowywać”.
Osiem minut, w których wszystko przepadło
Rozmówca poprosił jeszcze o numer karty płatniczej. Wiktor go podał.
W tym samym czasie na jego telefon zaczęły przychodzić SMS-y. O zaciągnięciu kredytu. O wykonaniu przelewów na rzecz osoby, której nie znał.
Zapytał. Rozmówca zapewnił, że to błąd systemu, i poprosił, żeby wstrzymał się z dzwonieniem na infolinię banku do jedenastej następnego dnia, bo infolinie są teraz zamknięte.
Wiktor zadzwonił nazajutrz o jedenastej. Usłyszał, że na koncie nie ma nic.
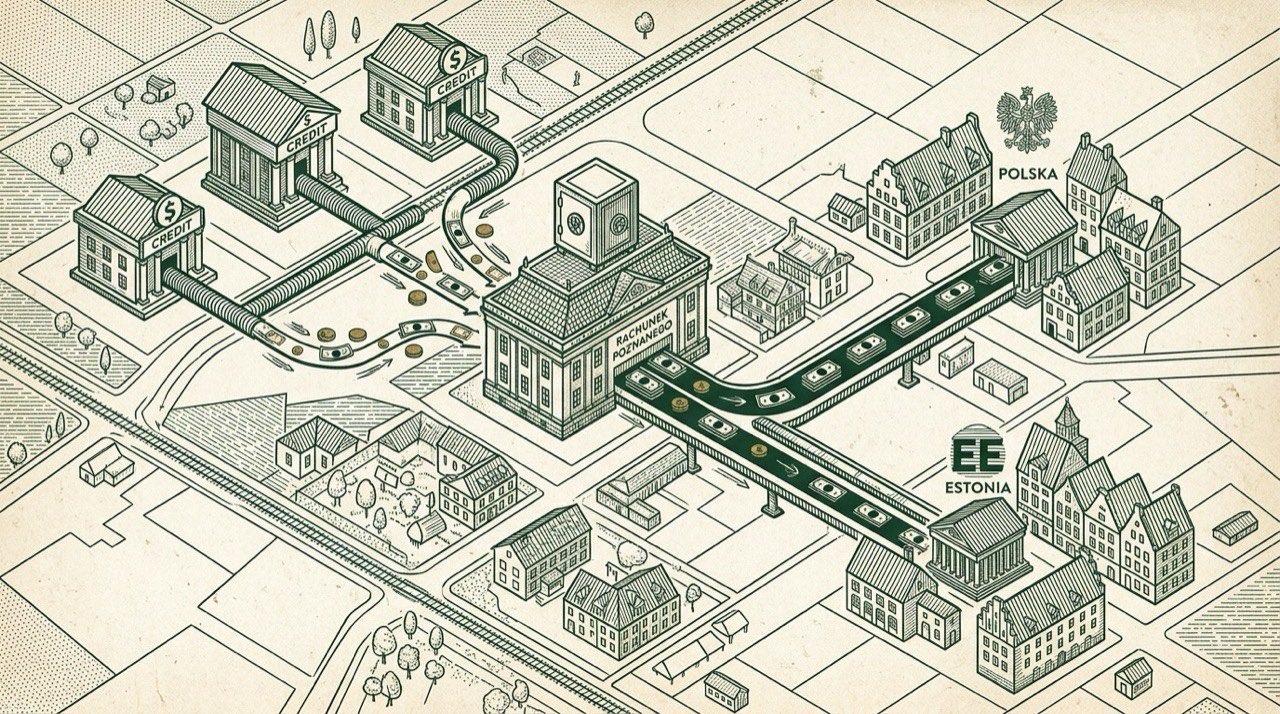
W jego imieniu zawarto trzy umowy kredytu konsumenckiego na łączną kwotę 93 000 zł. Pieniądze trafiły na jego rachunek i niemal natychmiast zostały przelane na konta innej osoby, zarejestrowane w Polsce i w Estonii. Razem z nimi zniknęły jego własne oszczędności, 26 300 zł.
Zawiadomił policję. Prokuratura wszczęła dochodzenie o czyn z art. 287 § 1 k.k. w związku z art. 286 § 1 k.k., oszustwo komputerowe w zbiegu z oszustwem klasycznym. 9 kwietnia 2021 roku prokurator zablokował na rachunkach odbiorcy przelewów 86 000 zł i 18 000 zł.
Złożył też reklamację w banku. Bank odmówił, odpowiadając, że umowy kredytu zostały prawidłowo zawarte i zautoryzowane zgodnie z regulaminem, podobnie jak transakcje, a pełną odpowiedzialność ponosi właściciel rachunku.
Pierwsza sprawa: wygrana
Wiktor poszedł do sądu i wygrał.
Wyrokiem z 5 kwietnia 2022 roku Sąd Okręgowy w Olsztynie w sprawie I C 607/21 ustalił, że umowy kredytu konsumenckiego nie istnieją. 31 maja 2023 roku Sąd Apelacyjny w Białymstoku utrzymał to orzeczenie w mocy.
Prawnie kredytów nie było. Nie ma zobowiązania, nie ma harmonogramu spłat, nie ma odsetek.
Wydawałoby się, że sprawa zamknięta.
Druga sprawa: te same pieniądze, inna podstawa
Bank złożył nowy pozew, tym razem nie z umowy, tylko z bezpodstawnego wzbogacenia.
Logika była prosta i, jak się okazało, skuteczna. Skoro umów nie ma, to bank przelał 93 000 zł bez podstawy prawnej. A świadczenie spełnione bez podstawy prawnej trzeba zwrócić.
Art. 410 § 2 k.c. definiuje świadczenie nienależne między innymi jako takie, gdzie czynność prawna zobowiązująca do świadczenia była nieważna i nie stała się ważna po spełnieniu świadczenia. Nienależne świadczenie to szczególna postać bezpodstawnego wzbogacenia z art. 405 k.c., kto bez podstawy prawnej uzyskał korzyść majątkową kosztem innej osoby, musi ją zwrócić.
Wiktor bronił się tym, co wydaje się oczywiste każdemu, kto zna tę historię: nigdy tych pieniędzy nie miał. Nie zawierał umów, nie dysponował kwotą, została wyprowadzona w tym samym momencie, w którym wpłynęła. A poza tym stracił jeszcze własne oszczędności.
To jest zarzut z art. 409 k.c., obowiązek wydania korzyści wygasa, jeżeli ten, kto ją uzyskał, zużył ją lub utracił w taki sposób, że nie jest już wzbogacony, chyba że wyzbywając się jej powinien był liczyć się z obowiązkiem zwrotu.
Sąd Rejonowy w Giżycku odrzucił ten zarzut w całości.
Dlaczego “nie miałem tych pieniędzy” nie zadziałało
Uzasadnienie opiera się na jednym punkcie w czasie.
Sąd stwierdził, że dla powstania roszczenia o zwrot nienależnego świadczenia decydujące znaczenie ma moment przekazania środków do majątku pozwanego. Z chwilą zaksięgowania 93 000 zł na osobistym rachunku Wiktora nastąpiło zwiększenie jego stanu majątkowego, i to właśnie wtedy stał się jedynym prawnym dysponentem tych pieniędzy.
To, co stało się później, jest już inną historią. Sąd napisał wprost: dyspozycje przelewów podjęli faktycznie cyberprzestępcy, a nie sam pozwany, ale to pozwany udostępnił im wszelkie dane umożliwiające dokonanie tych czynności.
I dalej, z perspektywy banku: określenie, czy pieniądze przelał sam posiadacz rachunku, czy osoba trzecia, której udostępnił dostęp, pełnomocnik, ktoś bliski czy cyberprzestępca, nie ma większego znaczenia. Istotne jest to, że przelew nastąpił i że nie był skutkiem awarii systemu ani przyczyn leżących po stronie banku.
Sąd nazwał zachowanie pozwanego po imieniu: udostępnił kody dostępowe i możliwość swobodnego operowania rachunkiem, “czy to w sposób świadomy, czy to wykazując się dość rozbudowaną dozą lekkomyślności, żeby nie rzec całkowitym brakiem rozwagi”. Przy takim stanie rzeczy trudno uznać przekazanie pieniędzy za wyzbycie się ich w sposób uprawniający do zaniechania zwrotu.
Doszedł jeszcze argument o zablokowanych środkach. Skoro prokurator zabezpieczył na rachunkach odbiorcy 86 000 zł i 18 000 zł, kwoty te mogą w przyszłości wrócić do pozwanego, a to oznacza, że nie jest lub nie będzie pozbawiony wzbogacenia w rozumieniu art. 409 k.c.
Czego banki nie widzą
Druga linia obrony dotyczyła systemów bezpieczeństwa. Wiktor argumentował, że bank powinien był wychwycić i zablokować to, co się działo: nagłe zaciągnięcie trzech kredytów i natychmiastowy transfer całej kwoty na obce konto.
Tu rozstrzygnęła opinia biegłego informatyka, ostatecznie zaaprobowana przez obie strony, a sąd nie dopatrzył się w niej uchybień.
Ustalenia były jednoznaczne. Systemy bezpieczeństwa, którymi posługują się banki, dopuszczają zawieranie umów nawet wtedy, gdy na urządzeniu użytkownika działa aplikacja do zdalnej obsługi pulpitu. Banki nie wysyłają powiadomień o działaniu takiej aplikacji, nie mogą generować wiadomości push na ten temat ani zablokować takiego dostępu. System bankowy nie ma technicznych możliwości wykrycia działań podejmowanych przez AnyDesk czy podobne narzędzia.
Z perspektywy banku, jeśli nie doszło do przełamania zabezpieczeń, nie da się sprawdzić, kto wykonuje operacje na rachunku. Prawidłowe logowanie loginem i hasłem plus poprawna autoryzacja kodem SMS wysłanym na telefon klienta to dla systemu bezpieczeństwa operacje niepodejrzane.
W dniu zdarzenia bank miał odpowiednie narzędzia monitorowania. Awarii nie było.
Sąd ustalił też coś, co przesądziło o ocenie zachowania pozwanego: bank wysyłał mu drogą elektroniczną wiadomości ostrzegające przed phishingiem, dokładnie w tym schemacie, którego padł ofiarą. Oferta wypłaty zainwestowanych środków, namówienie na instalację AnyDesk, przejęcie ekranu. Podobne kampanie informacyjne prowadzi wiele innych banków, a także firmy telekomunikacyjne i pocztowe. Zawierając umowę rachunku, Wiktor zaakceptował regulamin, w tym pełną odpowiedzialność klienta za udostępnienie danych osobom nieuprawnionym.
Rachunek końcowy
Sąd zasądził 92 976,01 zł z odsetkami ustawowymi za opóźnienie od 16 stycznia 2024 roku.
Do tego 13 066 zł kosztów procesu: 5 400 zł wynagrodzenia pełnomocnika banku, 17 zł opłaty skarbowej od pełnomocnictwa, 4 649 zł opłaty sądowej od pozwu i 3 000 zł wykorzystanej zaliczki. Plus 1 110,10 zł wydatków wyłożonych tymczasowo ze środków budżetowych, ściągniętych na rzecz Skarbu Państwa.
Bilans dla Wiktora Borysa po pięciu latach i dwóch procesach: 93 tysiące do zwrotu, 26 300 zł własnych oszczędności przepadłych przy okazji, ponad 14 tysięcy kosztów, i nadzieja, że część z zablokowanych 104 tysięcy wróci kiedyś z postępowania karnego.
Co z tej historii wynika
Ustalenie, że umowa nie istnieje, nie zamyka sprawy pieniędzy. To najważniejsza lekcja tej historii. Wygranie procesu o nieistnienie kredytu likwiduje zobowiązanie z umowy, ale otwiera drogę do roszczenia z bezpodstawnego wzbogacenia. Bank przelał pieniądze bez podstawy prawnej i właśnie dlatego może żądać ich zwrotu. Kto planuje taki proces, powinien wiedzieć, że drugi pozew jest bardzo prawdopodobny.
Wzbogacenie powstaje w momencie zaksięgowania, nie w momencie wydania. Sąd nie kwestionował, że przelewów dokonali oszuści i że pozwany nie skorzystał z ani jednej złotówki. Liczył się ułamek sekundy, w którym pieniądze były na jego rachunku i stał się ich prawnym dysponentem. Wszystko, co działo się potem, sąd uznał za skutek jego decyzji o udostępnieniu konta.
Art. 409 k.c. nie chroni tego, kto sam otworzył drzwi. Przepis zwalnia z obowiązku zwrotu, jeśli korzyść zużyto lub utracono nie licząc się z obowiązkiem zwrotu. Ale utrata musi być czymś, co się przydarzyło, nie skutkiem własnej nieostrożności. Instalacja programu do zdalnego pulpitu na prośbę nieznajomego z telefonu została zakwalifikowana jako brak rozwagi, nie jako niezawiniona strata.
Zablokowanie pieniędzy u sprawcy działa przeciwko ofierze w procesie cywilnym. Skoro 104 tysiące leżą zablokowane na rachunkach odbiorcy przelewów i mogą kiedyś wrócić, sąd uznał, że pozwany nie jest trwale pozbawiony wzbogacenia. Sukces prokuratury osłabił jego pozycję w sporze z bankiem.
Poprawna autoryzacja SMS-em jest dla banku dowodem, że to ty. Biegły potwierdził, że system nie widzi aplikacji do zdalnego pulpitu, nie może jej zablokować ani nawet o niej ostrzec. Logowanie i kod SMS wystarczają, żeby operacja przestała być podejrzana. To znaczy, że jedyną realną barierą jest człowiek przed ekranem, i że nikt, kto dzwoni z ofertą wypłaty zysku, nie ma prawa prosić o instalację czegokolwiek.
Jak to się potoczyło
-
2019
250 dolarów na platformie inwestycyjnej
Pozwany wpłaca depozyt na konto firmy oferującej zakup kryptowalut. Przez około dwa lata na koncie nie odnotowano żadnych wpływów.
-
21 marca 2021
Trzy umowy kredytu konsumenckiego
Bank przelewa łącznie 93 000 zł na rachunek pozwanego.
-
23 marca 2021
Telefon i aplikacja
Rozmówca informuje o zysku 4 000 dolarów, prosi o zalogowanie się do banku i instalację aplikacji do zdalnego pulpitu. Okno przeglądarki się minimalizuje, telefon zaczyna zachowywać się nietypowo.
-
23 marca 2021, wieczór
SMS-y o kredytach i przelewach
Rozmówca zapewnia, że to błąd systemu, i prosi, by nie dzwonić na infolinię do jedenastej następnego dnia.
-
24 marca 2021, godz. 11
Puste konto
Bank informuje, że na rachunku nie ma środków. Zniknęły też osobiste oszczędności pozwanego w kwocie 26 300 zł.
-
9 kwietnia 2021
Blokada u odbiorcy
Prokurator blokuje na dwóch rachunkach odbiorcy przelewów kwoty 86 000 zł i 18 000 zł.
-
5 kwietnia 2022
Sąd Okręgowy: umowy nie istnieją
W sprawie I C 607/21 sąd ustala, że trzy umowy kredytu konsumenckiego nie istnieją.
-
31 maja 2023
Apelacja utrzymana w mocy
Sąd Apelacyjny w Białymstoku utrzymuje wyrok. Kredytów prawnie nie ma.
-
25 czerwca 2026
Wyrok: 92 976,01 zł do zwrotu
Sąd Rejonowy w Giżycku zasądza od pozwanego całą kwotę jako nienależne świadczenie, plus 13 066 zł kosztów procesu i 1 110,10 zł wydatków.
Jak orzekł sąd
Sąd Rejonowy w Giżycku zasądził od pozwanego 92 976,01 zł z odsetkami ustawowymi za opóźnienie od 16 stycznia 2024 roku. Uznał, że skoro prawomocnym wyrokiem ustalono nieistnienie umów kredytowych, pozwany otrzymał 93 000 zł bez podstawy prawnej, a to jest świadczenie nienależne z art. 410 § 2 k.c. Decydujący jest moment zaksięgowania środków na rachunku pozwanego, wtedy stał się ich jedynym prawnym dysponentem i nastąpiło wzbogacenie. Obrona z art. 409 k.c. upadła, bo to pozwany udostępnił cyberprzestępcom dostęp do konta, instalując aplikację do zdalnego pulpitu, więc nie było to zużycie korzyści zwalniające z obowiązku zwrotu. Biegły potwierdził brak awarii systemu bankowego, a prokurator zablokował na rachunkach odbiorcy 86 000 zł i 18 000 zł, co oznacza, że pozwany może odzyskać część środków i nie jest trwale pozbawiony wzbogacenia.
Podstawa prawna
- art. 410 § 2 k.c.: świadczenie nienależne, m.in. gdy czynność prawna zobowiązująca do świadczenia była nieważna
- art. 405 k.c.: bezpodstawne wzbogacenie, kto bez podstawy prawnej uzyskał korzyść kosztem innej osoby, musi ją zwrócić
- art. 409 k.c.: obowiązek zwrotu wygasa, gdy wzbogacony zużył lub utracił korzyść, nie licząc się z obowiązkiem zwrotu
- art. 481 § 1 i § 2 k.c.: odsetki ustawowe za opóźnienie
- art. 287 § 1 k.k. w zw. z art. 286 § 1 k.k., art. 11 § 2 k.k. i art. 12 § 1 k.k.: kwalifikacja czynu w postępowaniu karnym wszczętym przeciwko sprawcom
- art. 98 § 1 k.p.c.: koszty procesu obciążające stronę przegrywającą
- art. 113 ust. 1 ustawy o kosztach sądowych w sprawach cywilnych: ściągnięcie wydatków wyłożonych tymczasowo przez Skarb Państwa
Czytaj dalej
 Historia z sądu
Ubezpieczyciel obciął stawkę warsztatu. Sąd zapytał, kto właściwie ją ustala
Różnica 394,43 zł między fakturą warsztatu a wypłatą ubezpieczyciela. Za nią stało pytanie, czy ubezpieczyciel może sam obniżać stawkę za roboczogodzinę na podstawie własnych ogólnych warunków.
 Historia z sądu
Warsztat policzył 248 zł za godzinę. Ubezpieczyciel obciął do 171 zł i przegrał proces o 1127 zł
Faktura za naprawę opiewała na 5675,59 zł. Ubezpieczyciel z autocasco wypłacił łącznie 4548,54 zł, obniżając stawkę za roboczogodzinę z 248 zł do 171 zł. Spór o różnicę, 1127,05 zł, kosztował go ostatecznie znacznie więcej.
 Historia z sądu
Zażądała 2500 zł alimentów. Sąd rozłożył każdą pozycję z listy wydatków
Matka domagała się podwyższenia alimentów z 1000 zł do 2500 zł miesięcznie, wyliczając koszt utrzymania ośmiolatki na około 5000 zł. Ojciec zgodził się najwyżej na 1250 zł. Pytanie brzmiało, ile z tej listy wydatków to potrzeby usprawiedliwione, i kto ma je pokryć.
 Historia z sądu
Odwołała darowiznę synowi. O połowę domu przegrała przez dwa dni
Połowa udziału w zabudowanej nieruchomości albo 200 000 zł jego równowartości. Syn zwrócił swoją połowę bez sporu. Pytanie brzmiało, czy druga połowa, ta, która trafiła do byłej synowej, też musi wrócić.